

Un modelo que redefine el acceso al crédito e impulsa la inclusión financiera del tejido productivo.
Pedir un crédito personal hoy puede tomar solo minutos: una app, un número de cédula y una respuesta casi inmediata. Pero cuando se trata de una empresa, el proceso suele ser otro cuento. Formularios, garantías, análisis de riesgo y semanas de espera hacen que, muchas veces, el crédito llegue cuando la oportunidad ya pasó.
Según el informe MiPymes en Colombia del BBVA Research, y con datos de Banca de las Oportunidades y la Superintendencia Financiera, apenas el 16 % de las microempresas colombianas accede a crédito formal. Detrás de esta cifra se esconde una brecha estructural: los modelos tradicionales de financiamiento no están diseñados para la velocidad ni las dinámicas del negocio moderno.
De los trámites al flujo: qué es el financiamiento embebido
El financiamiento embebido (o embedded finance) propone un cambio de paradigma: integrar productos financieros —como crédito, seguros o pagos— directamente dentro de los procesos operativos o plataformas donde ocurren las transacciones empresariales.
En lugar de ir al banco, llenar formularios y esperar aprobación, el crédito “sucede” dentro del mismo flujo de negocio. Por ejemplo, una empresa puede acceder a financiamiento justo cuando realiza una compra o vende un producto, sin salir de su entorno digital.
Imaginemos a un distribuidor que abastece a cientos de tiendas minoristas. Tradicionalmente, cada comercio debía buscar por su cuenta cómo financiar su inventario. Con financiamiento embebido, ese distribuidor puede ofrecer crédito directamente en su plataforma, permitiendo que los clientes compren hoy y paguen después. Resultado: más liquidez, más ventas y relaciones más sólidas entre aliados.
Cómo funciona y por qué importa
El modelo combina tecnología financiera (fintech), análisis de datos en tiempo real y alianzas con entidades bancarias. Las fintech actúan como canales inteligentes que integran soluciones de crédito en los puntos de interacción del negocio (puntos de venta, apps, marketplaces), mientras que los bancos aportan el fondeo y la infraestructura regulatoria.
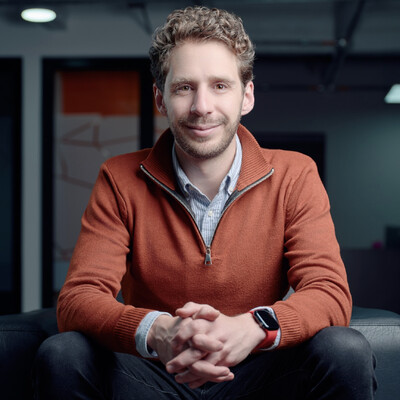
“Con el financiamiento embebido el crédito no se pide: sucede. Ocurre en el mismo momento en que la empresa compra o vende”, explica Nicolás Villa, CEO de Platam. “Las empresas necesitan capital constante y dinámico, al ritmo de su operación. Si los procesos financieros no se integran al negocio, terminan frenando la productividad y limitando el crecimiento”.
La clave está en el uso de datos transaccionales —como historial de ventas o comportamiento de pagos— para evaluar el riesgo en segundos. Esto elimina trámites, reduce costos y mejora la inclusión financiera de miles de MiPymes que hoy operan fuera del radar bancario.
Ventajas y limitaciones del modelo
Entre sus principales ventajas, el financiamiento embebido destaca por ofrecer acceso ágil al crédito, con decisiones que pueden tomarse en minutos en lugar de semanas. Además, promueve una integración total al permitir que las empresas gestionen su financiamiento sin salir de la plataforma o sistema donde ya operan. Su evaluación basada en datos reales reduce el papeleo y mejora la precisión del análisis crediticio, mientras que impulsa una mayor inclusión financiera, al facilitar que empresas sin historial formal comiencen a construir uno digital. También genera eficiencia para bancos y fintechs, al reducir los costos de adquisición y mejorar el control del riesgo.
No obstante, el modelo también enfrenta desafíos. Su éxito depende de la madurez tecnológica de las cadenas de valor, lo que exige una digitalización previa de los procesos empresariales. A esto se suma que la regulación aún está en evolución, y los marcos normativos deben adaptarse para acompañar la innovación sin comprometer la seguridad financiera. Finalmente, persiste una brecha de educación financiera: muchas MiPymes aún desconocen las herramientas disponibles o cómo aprovecharlas estratégicamente para su crecimiento.
El impacto en Colombia: inclusión y productividad
En Colombia, donde las MiPymes representan más del 90 % del tejido empresarial y generan cerca del 65 % del empleo formal, el financiamiento embebido puede ser una herramienta decisiva para cerrar brechas de liquidez y acelerar la competitividad.
“La apuesta está en integrar financiamiento en los flujos comerciales tradicionales —como los de distribuidores o proveedores—, donde miles de MiPymes aún operan sin herramientas digitales, pero necesitan capital constante”, añade Villa.
Este modelo también impulsa la colaboración entre bancos y fintechs, combinando la agilidad tecnológica con la solidez regulatoria del sistema financiero. No se trata solo de ofrecer crédito, sino de hacer que el crédito ocurra justo cuando la empresa lo necesita.
Hacia un ecosistema financiero invisible, pero más útil
El financiamiento embebido forma parte de una tendencia global hacia lo que los expertos llaman “finanzas invisibles”: servicios que se integran de forma tan natural en las operaciones que el usuario apenas percibe que está utilizando un producto financiero.
De Asia a América Latina, el modelo ya está demostrando su capacidad para dinamizar economías locales y reducir la fricción entre oferta y demanda de capital. En Colombia, su expansión puede significar un salto cualitativo en inclusión y productividad, sobre todo si se combina con estrategias de digitalización empresarial y educación financiera.

