

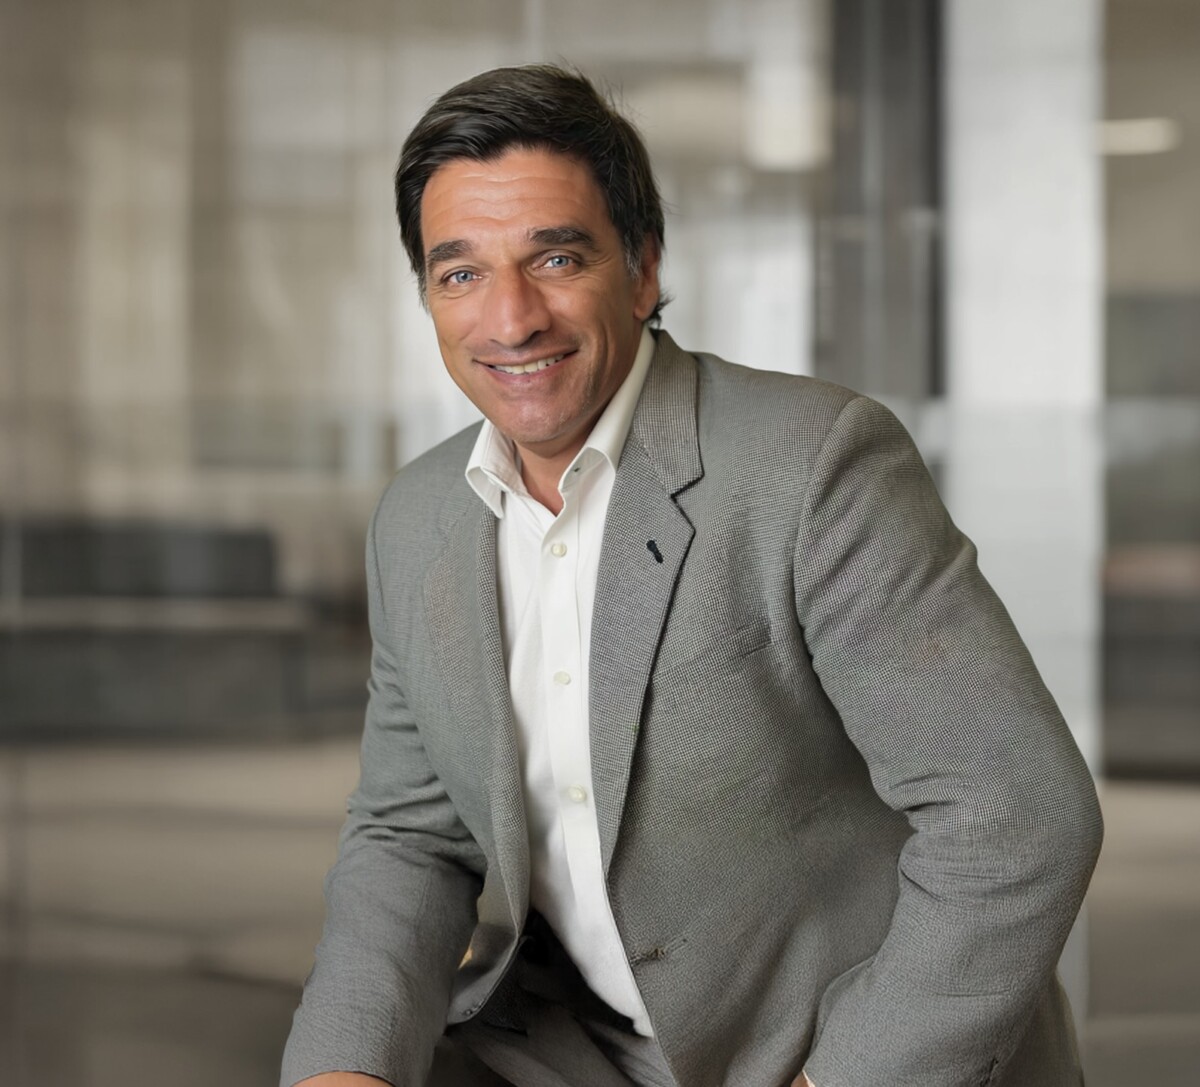
Si estás cansado de que tus ahorros se muevan al ritmo de la inflación, quizá sea hora de mirar al norte. Hay un modelo nuevo que está ganando tracción: una cuenta remunerada en dólares respaldada por activos reales. “Todo sucede online, sin residencia ni papeleo en EE.UU.”, me explicó Darío Silva CCO Cono Sur de Dividenz . Vale la pena entender qué significa eso… y qué podría significar para tu plata.
Ahora, vayamos a lo jugoso: ¿qué hay detrás de esto? Bueno, resulta que la famosa Dividenz Account está construida sobre un portafolio que mezcla cosas que no suelen convivir en la banca tradicional.
“El 50% está respaldado por activos inmobiliarios ya construidos y alquilados; 40% por instrumentos del mercado monetario estadounidense, y 10% en reservas líquidas”, detalló Silva.
Una especie de Batman (real estate), Robin (mercado monetario) y Alfred (liquidez) trabajando en la misma baticueva financiera.
Lo curioso es que esa arquitectura no sacrifica liquidez. “El capital no se inmoviliza, permanece disponible para invertir, retirar o consumir”, insistió el vocero. Y tiene razón: el usuario puede mover la plata sin horarios, sin bloqueos, sin plazos mínimos. Es como si a tu cuenta en dólares le hubieran quitado los frenos de mano. ¡Zas!
Otro punto que me llamó la atención es la remuneración diaria. Sí, diaria. “Los intereses se acreditan cada 24 horas y comienzan a generar nuevos rendimientos desde el día siguiente”, explicó Silva. Eso, traducido a lenguaje de calle, significa que el interés compuesto trabaja todos los días, sin pedir café ni vacaciones. Como si fueras recibiendo mini rentas invisibles.
Y aquí entramos en la diferencia clave: el respaldo es tangible.
“No estamos hablando de promesas futuras: son propiedades multifamiliares, industriales y comerciales ya operativas”, remarcó.
Para quienes han lidiado con promesas en planos o proyectos congelados, esto suena casi como escuchar ‘Hakuna Matata’ después de un lunes caótico.
Ahora, pasemos a la tarjeta. Porque sí, hay una tarjeta y es parte fundamental del ecosistema. Dividenz no se quedó con una tarjeta “white label”; obtuvo licencia directa de Mastercard. “Queríamos que el inversor pudiera usar su capital todos los días, sin fricciones”, comentó Silva. Y eso se nota: compras globales, retiros, cero intereses por consumo en dólares. Gastas lo que tienes, sin líos.
¿Y el cashback? Pues ahí está otro truco interesante del sistema. “El cashback varía entre 3% y 4%, según la cuenta, y el tope anual depende del balance promedio”, dijo Silva. ¿La matemática detrás? Saldo alto = tope alto. En White el tope llega hasta USD 800 y en Black hasta USD 1.200. Cada compra deja una especie de monedita digital que vuelve a la cuenta y… sí, también genera intereses diarios.
Pero quizá el aporte más valioso es el que no se ve a simple vista: la eliminación de fricciones históricas.
“Durante años, invertir en real estate de EE.UU. implicó tickets mínimos elevados, procesos legales complejos y necesidad de presencia física”, recordó Silva.
No exagera. Durante décadas, para un latino promedio, entrar a estos mercados era como intentar colarse a un club privado sin invitación.
La propuesta de Dividenz apunta justo a eso. “Somos una solución all-in-one para abrir una cuenta en EE.UU., generar rendimientos, operar con tarjeta y acceder a inversiones inmobiliarias, todo sin residencia ni trámites presenciales”, resumió. Así, casi de golpe, desaparecen los abogados extras, las traducciones oficiales y los viajes solo para firmar carpetas.
Y, por si quedaban dudas sobre el respaldo, los fondos se custodian en JPMorgan. “Las cuentas FBO aseguran segregación de activos y operatividad permanente dentro del sistema financiero estadounidense”, dijo el vocero. Para cualquier latino que ha visto congelarse cuentas, devaluarse monedas o cambiar reglas de la noche a la mañana, esto es prácticamente respirar aire frío en un bus lleno.
En la práctica, los usuarios entran por distintas puertas. Unos empiezan con la cuenta White y se van moviendo. Otros logran el nivel Black por volumen. “Diseñamos la experiencia para que evolucione junto al usuario”, afirmó Silva. Y tiene sentido: cambiar de plataforma cuando crece tu capital es como cambiar de zapato en plena maratón… un lío innecesario.
Al final, queda una sensación clara: están tratando de democratizar un modelo que antes era exclusivo. “Queremos acercar oportunidades antes reservadas para grandes capitales”, me dijo Silva. Y la expansión no se detiene: vienen nuevas oficinas en Colombia y más deals en mercados como Nueva York, Florida y California.
En el fondo, lo que está ocurriendo aquí no es simplemente la creación de una cuenta más —porque cuentas sobran— sino el síntoma de algo más grande: los latinoamericanos están buscando estructuras financieras que no dependan de la política económica del día, ni de la tasa de cambio de la semana, ni de la buena voluntad del regulador de turno.
Y en ese intento por ganar algo de previsibilidad, modelos como el de Dividenz empiezan a pisar fuerte no por su “innovación”, sino por lo que revelan: que la estabilidad se volvió un producto premium en la región. Y que, por raro que suene, hoy es más fácil acceder a una estrategia híbrida en EE.UU. que a una cuenta previsiblemente estable en muchos países de Latinoamérica. Esa contradicción —esa grieta silenciosa— es la que deberíamos estar analizando de verdad.

