

Aunque la regulación suele presentarse como el principal motor de las Finanzas Abiertas en Colombia, el cambio más profundo ocurre en otra parte. Por primera vez, la información financiera deja de permanecer encerrada en una sola entidad y comienza a convertirse en un activo que puede circular entre diferentes actores, siempre con autorización del cliente. Esa transición obliga a bancos, aseguradoras, fintech y administradores de inversión a replantear la manera como compiten, desarrollan productos y construyen relaciones con sus usuarios.
Durante años, cambiar de banco implicó empezar casi desde cero. Cada entidad acumulaba un conocimiento propio sobre el comportamiento financiero de sus clientes y esa información terminaba convirtiéndose en una ventaja difícil de igualar para cualquier competidor.
Si uno lo mira bien, buena parte de la fidelidad en la industria financiera no dependía únicamente de la calidad del servicio o de las tasas ofrecidas, sino de un activo mucho menos visible: los datos permanecían dentro de cada institución y rara vez podían aprovecharse fuera de ella.
Ese escenario comienza a modificarse con la implementación del modelo de Finanzas Abiertas, una iniciativa regulatoria que busca permitir el intercambio seguro de información financiera entre entidades autorizadas, siempre bajo el consentimiento del usuario. Más allá del componente tecnológico, la medida cambia la lógica competitiva del sector porque reduce una de las barreras históricas de entrada y abre espacio para que nuevos participantes desarrollen servicios especializados sobre información que antes permanecía aislada.
El efecto económico de esa transformación va mucho más allá del sistema bancario. A medida que bancos, aseguradoras, sociedades comisionistas, administradores de inversión y empresas tecnológicas puedan compartir información bajo estándares comunes, aumentará la posibilidad de construir productos personalizados, agilizar procesos de crédito, mejorar la evaluación de riesgos y desarrollar nuevos modelos de negocio que hoy simplemente no son viables por la fragmentación de los datos.
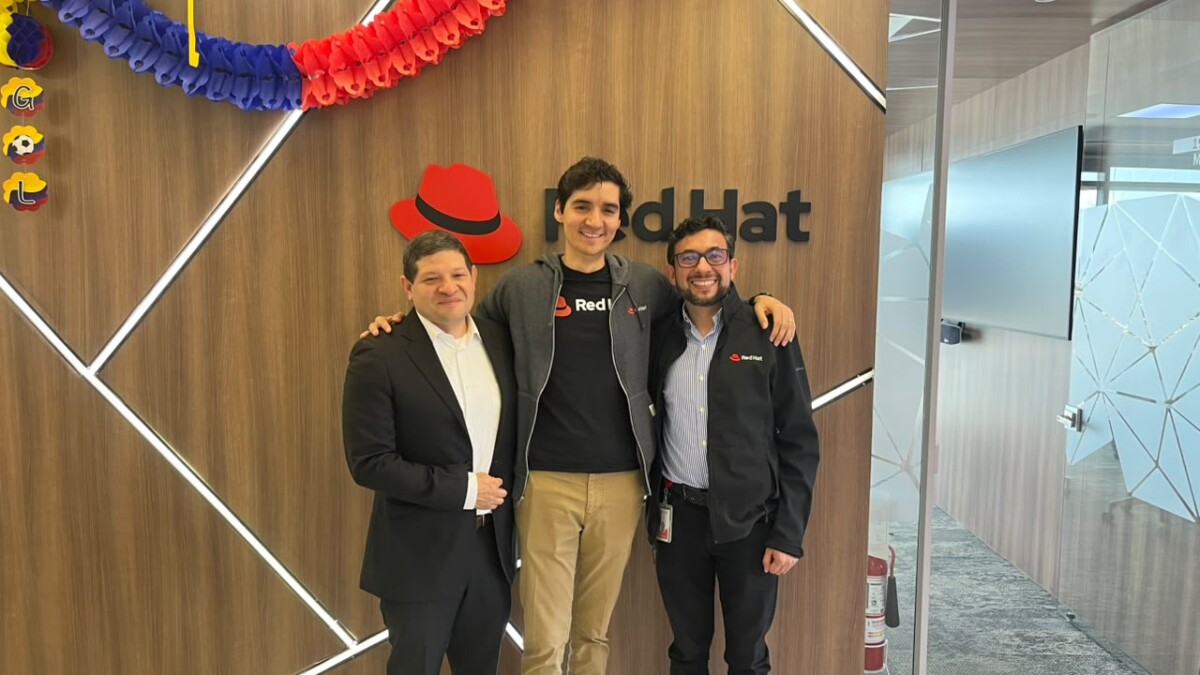
Jorge Niño, Arquitecto Principal de Soluciones para Servicios Financieros de Red Hat Colombia, explica que la regulación ya dejó de ser una discusión sobre si las entidades quieren participar o no en este modelo. «Las entidades financieras tienen que prepararse para operar dentro de un esquema de Finanzas Abiertas porque la regulación establece un camino claro hacia un ecosistema donde diferentes actores compartirán información de forma segura y bajo autorización del cliente».
Esa transición, añade, implica mucho más que cumplir una norma; exige transformar la forma como las instituciones intercambian información y colaboran entre sí.
La competencia empieza a cambiar
Cuando el dato deja de ser exclusivo, el negocio también cambia. Durante décadas, una entidad podía diferenciarse porque conocía mejor a sus clientes que cualquier competidor. Ahora esa ventaja empieza a desplazarse hacia la capacidad de interpretar la información, construir experiencias más simples y responder más rápido a las necesidades del usuario.
Eso significa que la innovación deja de depender únicamente del tamaño de la organización o de la antigüedad de su infraestructura tecnológica.
En la práctica, un ecosistema donde diferentes participantes pueden desarrollar soluciones sobre información autorizada crea oportunidades para que aparezcan nuevos servicios financieros sin necesidad de replicar toda la estructura tradicional de un banco.
Sin embargo, esa apertura también obliga a resolver un problema que la industria viene postergando desde hace varios años. Buena parte del sistema financiero colombiano todavía opera sobre plataformas centrales desarrolladas hace décadas, altamente confiables para procesar millones de transacciones, pero poco preparadas para intercambiar información en tiempo real con terceros.
Juan Naranjo, Gerente de Soluciones de Red Hat Colombia, considera que el reto no consiste en reemplazar esos sistemas, sino en encontrar una manera de integrarlos gradualmente con nuevas plataformas digitales.
«Los core bancarios seguirán existiendo durante muchos años. Lo importante es construir una arquitectura que permita abrir servicios mediante APIs, conectar aplicaciones modernas y avanzar hacia modelos más flexibles sin comprometer la estabilidad de la operación».
Ese enfoque resulta particularmente relevante porque la transformación tecnológica del sector financiero no puede detener la operación cotidiana. Mientras otros sectores pueden reemplazar plataformas de manera más rápida, los bancos administran infraestructuras donde cualquier interrupción afecta pagos, transferencias, créditos y millones de operaciones que ocurren todos los días.
Por eso, la apertura del ecosistema financiero dependerá menos de sustituir la tecnología existente que de construir una capa capaz de conectar sistemas tradicionales con nuevos servicios digitales.
Del intercambio de datos a la personalización
A medida que más entidades comiencen a compartir información bajo autorización del cliente, el verdadero valor dejará de estar en acumular datos y pasará a concentrarse en la capacidad de convertirlos en decisiones útiles. Esa evolución explica por qué las herramientas analíticas y los modelos de inteligencia artificial empiezan a adquirir relevancia dentro de la estrategia de muchas organizaciones financieras, aunque su papel ya no consiste únicamente en automatizar procesos internos.
Cuando un banco puede comprender mejor el comportamiento financiero de un usuario —porque este decidió compartir información de distintas entidades— aumenta la posibilidad de ofrecer productos más ajustados a sus necesidades, reducir tiempos de aprobación y construir experiencias mucho más personalizadas.
Julio Edel Angulo, Senior AI Specialist y Solution Architect de Red Hat México, considera que ese será uno de los cambios más visibles durante los próximos años.
«La hiperpersonalización depende de la capacidad para interpretar la información que el cliente autoriza compartir. En la medida en que las organizaciones puedan analizar mejor esos datos, será posible desarrollar servicios financieros mucho más cercanos al comportamiento real de cada usuario».
Una transformación que apenas comienza
Si la implementación avanza como lo plantea la regulación, Colombia entrará en una etapa donde la competencia dejará de concentrarse únicamente en captar clientes para enfocarse también en quién logra construir mejores servicios alrededor de la información compartida. Esa diferencia parece sutil, pero modifica la lógica de un mercado que durante décadas funcionó sobre datos fragmentados y relaciones prácticamente exclusivas entre cada banco y sus usuarios.
La experiencia de otros mercados demuestra que la apertura de datos no elimina la competencia entre entidades; por el contrario, la intensifica. Los productos financieros dejan de diferenciarse únicamente por condiciones comerciales y comienzan a hacerlo por velocidad, experiencia de usuario, capacidad de integración y personalización. Para quienes participan en el ecosistema financiero, el desafío ya no será únicamente custodiar la información, sino convertirla en valor antes que los demás.
Como resume Jorge Niño, «las Finanzas Abiertas no consisten simplemente en compartir datos. Lo que realmente cambia es la posibilidad de construir un ecosistema donde diferentes organizaciones colaboran para ofrecer mejores servicios financieros al cliente, manteniendo siempre el control de la información en manos del usuario».

