

La industria de pagos entra a 2026 pisando el acelerador… y sin un mapa muy claro. Aunque la IA, la regulación y la inmediatez están redefiniendo todo, solo 36% de los ejecutivos tiene una hoja de ruta sólida para modernizarse, según el más reciente informe de ACI Worldwide. Sí, menos de la mitad. Y eso, en un sector donde la velocidad ya no es un lujo sino el estándar, es un campanazo de alerta.
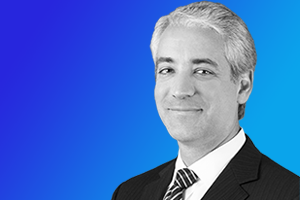
“En 2026, la transformación en los pagos no será incremental, será estructural”, advirtió Philip Bruno, Chief Strategy & Growth Officer de ACI Worldwide.
Y la frase cae como anillo al dedo: todo está cambiando al tiempo —tecnología, regulación, consumidores— y quien no se actualice, se quedará viendo la carrera desde la banca.
A continuación, las 10 tendencias clave que, según ACI, marcarán el año y pondrán a prueba a bancos, fintechs, comercios y proveedores tecnológicos.
1. M&A a toda máquina: las fusiones separarán a los ganadores de los rezagados
El 2026 viene con movimiento tectónico: más fusiones y adquisiciones, especialmente en banca patrimonial, tarjetas y nuevos mercados. Aunque la industria crece entre 4% y 5%, los bancos líderes avanzan casi al doble, impulsados por presupuestos de tecnología que suben 8%–9% al año.
Los demás, si no logran ese músculo, muy probablemente buscarán quién los compre. Te guste o no, la consolidación será moneda corriente.
2. Regla del 40: el filtro que volverá a poner orden
La famosa Regla del 40 regresa para separar humo de valor real: crecimiento de ingresos + margen operativo deben sumar más del 40%.
Y aquí viene el choque: aunque 69% de los ejecutivos asegura “liderar” la transformación, menos de la mitad invierte realmente en innovación. La brecha entre discurso y acción crece… y los inversionistas ya no comprarán cuentos.
3. Adiós retoques: la transformación ya no es táctica, sino estructural
La industria está migrando de mejoras cosméticas a cirugías profundas. El punto ya no es tener tarjetas o apps más rápidas, sino reconstruir infraestructuras enteras.
Los tres motores del cambio:
- Tecnología: IA, autenticación avanzada y procesamiento en tiempo real.
- Regulación: normativas para stablecoins, BNPL y banca abierta.
- Consumidor: experiencias instantáneas, integradas y 100% seguras.
4. IA: el nuevo multiplicador de margen
Si 2025 fue el año del hype, 2026 será el año de la IA eficiente. La IA entrará en todas las capas del proceso de pago: desde la biometría conductual hasta la detección de fraude en milisegundos.
¿El gran diferenciador? Gobernanza y entrenamiento. “La IA será tan fuerte como el marco que la sostenga”, advierte el informe.
5. La regulación ya no frena: ahora acelera
Con estándares como PSD3, licencias para activos digitales y normas de resiliencia operativa, la regulación se convierte en catalizador de modernización.
Lo clave: interoperabilidad global, mejores reportes y cumplimiento como activo, no como carga.
6. Stablecoins, depósitos tokenizados y pagos instantáneos: la carrera de tres caballos
Los tres modelos convivirán y se especializarán:
- Stablecoins para flujos transfronterizos,
- Depósitos tokenizados para B2B,
- Pagos instantáneos para comercio masivo.
La palabra clave para 2026: interoperabilidad con resiliencia cuántica. Sí, la preparación para la era post-cuántica ya empezó.
7. La orquestación inteligente: de tendencia a requisito
Para 2026, la orquestación inteligente será obligatoria para competir.
La toma de decisiones en tiempo real permitirá optimizar cada transacción según costo, riesgo, velocidad y cumplimiento. Resultado: mayores tasas de aprobación, menos fricción y experiencias más homogéneas en todos los canales.
8. Nuevas infraestructuras que impulsan la inclusión financiera global
En países como Brasil e India, los pagos en tiempo real ya demostraron correlación directa con la inclusión financiera. En 2026, este efecto se expandirá a más geografías, gracias a billeteras móviles, sistemas instantáneos y rails digitales que bajan costos y reducen barreras.
9. Despegue de los agentes de compras autónomos
La IA ya no será un asistente pasivo: comenzará a comparar precios, estudiar ofertas y tomar decisiones preliminares de compra. Los consumidores solo darán el “sí”.
Gartner proyecta que 33% de las empresas adoptarán IA agencial para 2028, pero 2026 será el punto de quiebre. Prepárate para rediseñar el customer journey completo.
10. Confianza: el diferenciador definitivo
A medida que la automatización toma el control, la confianza será el activo más valioso.
Wallets de identidad digital, trazabilidad, transparencia en la IA y seguridad reforzada se volverán pilares para competir. Porque en un ecosistema automatizado, acelerar no sirve si el usuario no confía.
2026: el año en que los pagos dejan de parchear y empiezan a reconstruir
La industria de pagos está entrando en una fase que ya no permite improvisaciones. La velocidad del cambio —y su profundidad— exige algo que muchos actores aún no tienen: visión clara, inversión decidida y valentía para ejecutar.
La data de ACI Worldwide es contundente:
- La mayoría NO tiene hoja de ruta,
- Muchos hablan de innovación pero no invierten,
- La transformación ya no es opcional ni incremental.
Mientras los líderes doblan su crecimiento invirtiendo casi 9% más cada año en tecnología, otros siguen atrapados en sistemas heredados y debates internos.
Y como dijo Philip Bruno, “Los bancos deben modernizarse con intención… o quedarse atrás”.
No es una frase bonita: es un diagnóstico. En 2026, el costo de no transformarse será mayor que el costo de hacerlo. Porque este año no se trata de aproximarse al futuro. Se trata de alcanzarlo antes de que desaparezca del horizonte.

