

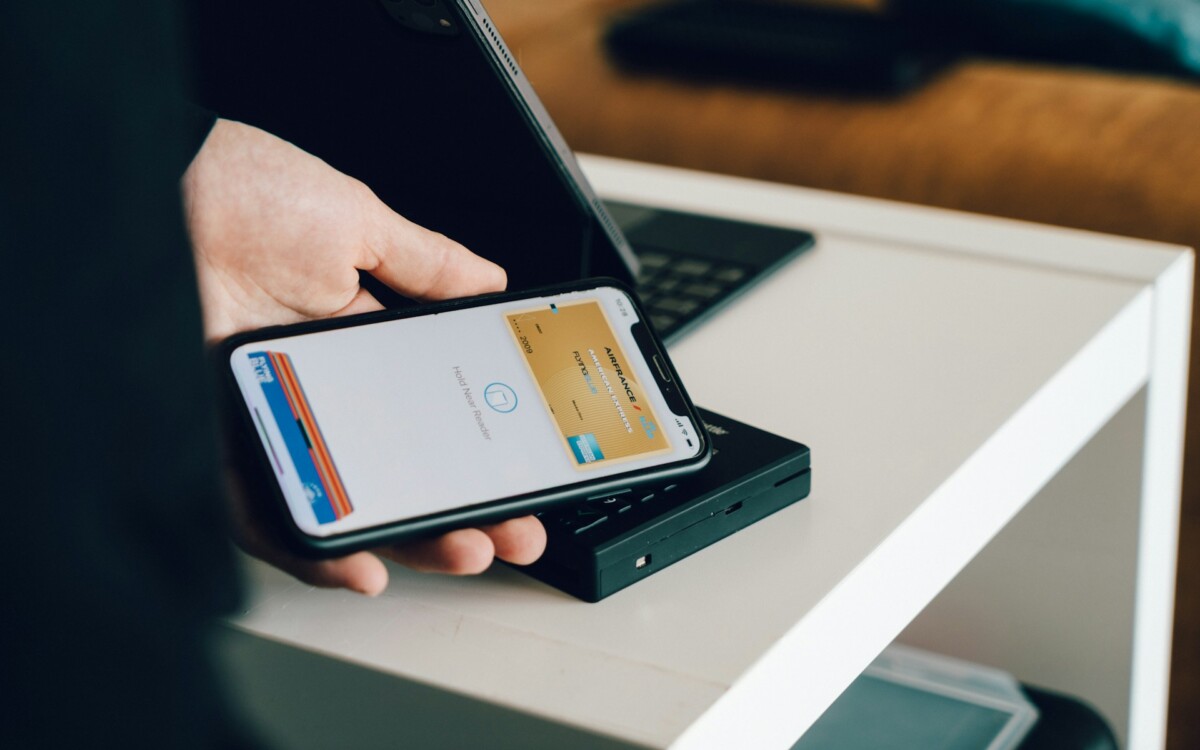
Hay una paradoja que empieza a repetirse en el comercio electrónico y que explica buena parte de los cambios que está viviendo la industria de pagos digitales. Mientras las compañías invierten cada vez más dinero en proteger sus transacciones, una parte de esas mismas herramientas termina rechazando compras legítimas. El resultado es que algunas empresas no solo pierden dinero por fraude, sino también por clientes que nunca logran completar un pago.
Si uno lo mira bien, el problema ya no parece ser únicamente identificar operaciones sospechosas. Lo que está en discusión es cómo tomar mejores decisiones durante los pocos segundos que tarda una transacción. Ahí es donde varias compañías de infraestructura financiera empiezan a replantear una arquitectura que durante años funcionó con piezas separadas: un proveedor validaba la identidad, otro analizaba el riesgo y otro autorizaba el pago. Esa fragmentación, que antes parecía suficiente, hoy empieza a mostrar costos operativos y comerciales.
Robert Massé, CEO de Ionix Latam, resume ese cambio con una idea que ayuda a entender por qué el mercado está moviéndose en esa dirección. «El fraude ya no ocurre antes o después del pago, sino dentro del flujo transaccional, combinando identidad, comportamiento y contexto. Cuando estas capacidades operan por separado, se pierden señales clave que afectan directamente la calidad de la decisión.»
Cuando el problema deja de ser tecnológico
En la práctica, la discusión dejó de ser exclusivamente tecnológica. Lo que preocupa a bancos, comercios electrónicos y fintech es el efecto económico de esas decisiones. Cada verificación adicional consume tiempo, intercambia información entre distintos sistemas y aumenta la posibilidad de que una compra perfectamente válida termine bloqueada. Esa operación aparece en las estadísticas como un rechazo, pero para el negocio representa un ingreso perdido.
Por eso empieza a ganar espacio un modelo distinto. En lugar de conectar múltiples herramientas especializadas, la industria avanza hacia plataformas que integran identidad digital, autenticación, análisis de riesgo y procesamiento de pagos dentro del mismo flujo. No porque sea una tendencia tecnológica de moda, sino porque reduce fricción y permite evaluar cada transacción utilizando mucho más contexto.
Ionix acaba de reorganizar precisamente esa parte de su operación al integrar las capacidades que desarrollaba a través de Ionix Trust e Ionix Payments —antes Zeleri— en una sola arquitectura tecnológica. Más que un ejercicio de marca, la decisión sirve para ilustrar un movimiento que empieza a repetirse entre proveedores de infraestructura financiera en América Latina.
El costo invisible de los falsos rechazos
El fraude sigue siendo un problema importante para la región. De acuerdo con estimaciones de la industria recopiladas por la compañía, las pérdidas pueden representar entre el 1 % y el 3 % del volumen transaccionado en comercio electrónico. Sin embargo, el costo que empieza a llamar más la atención está del otro lado de la balanza. Los falsos rechazos pueden afectar entre el 5 % y el 10 % de las ventas rechazadas, una cifra que refleja cuánto dinero dejan de capturar las empresas al bloquear operaciones legítimas.
Mario Aranda, director regional de Ionix Latam, sostiene que buena parte de ese problema proviene de la información fragmentada. «Los sistemas antifraude no siempre cuentan con toda la información de la transacción y los motores de pago no incorporan un scoring de riesgo profundo. Eso deriva en más fraude o en falsos positivos, ambos con impacto directo en los ingresos.»
Si esa lectura es correcta, la competencia entre proveedores también empieza a cambiar. Durante años el valor diferencial estaba en detectar más fraude. Ahora también importa reducir los errores de decisión y aumentar la tasa de aprobación sin incrementar el riesgo.
Una competencia distinta
Mientras tanto, otro fenómeno acelera ese cambio. El avance del embedded finance está haciendo que pagos, crédito, identidad digital y gestión del riesgo dejen de funcionar como servicios independientes para convertirse en una sola experiencia. Eso obliga a que la seguridad opere casi de forma invisible. Cada paso adicional dentro del proceso de compra aumenta la posibilidad de abandono y, por tanto, reduce la conversión.
Para las empresas, el incentivo es evidente. Consolidar estas capacidades dentro de una misma plataforma no solo simplifica la integración tecnológica; también reduce costos operativos, elimina intermediarios y permite tomar decisiones utilizando una visión más completa de cada transacción. En un mercado donde la competencia se juega en segundos y cada punto adicional de aprobación tiene impacto directo sobre los ingresos, esa diferencia empieza a convertirse en una ventaja económica.
«Hoy cada validación adicional introduce fricción y termina impactando la conversión. El desafío es lograr seguridad sin romper la experiencia del usuario», concluye Aranda.

