

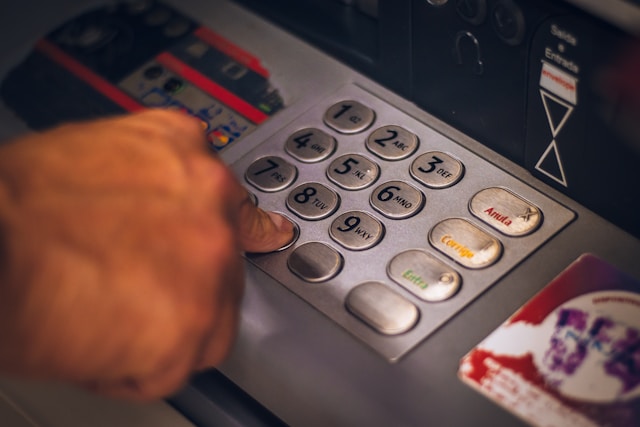
En el país donde el efectivo sigue siendo rey, el negocio de los cajeros automáticos se está transformando en algo que los bancos ya no quieren poseer. Colombia tiene más de 13.000 cajeros automáticos, una cifra que se mantiene estable pese al cierre de cerca de 400 equipos entre 2022 y 2025 . Pero la estabilidad en el número oculta un cambio de fondo: el modelo de propiedad está mutando. La banca tradicional está cediendo el control de su infraestructura física más visible a operadores especializados.
El movimiento más reciente en esta dirección llegó a la Superintendencia de Industria y Comercio el 26 de junio de 2026. Prosegur Cash y la estadounidense Euronet Worldwide solicitaron autorización para constituir una nueva sociedad en Colombia que ofrecerá servicios integrales de gestión y operación de cajeros automáticos . La operación, aún en estudio, es la evidencia de un fenómeno que ya transformó el mercado en otras latitudes: la externalización del ATM como servicio.
El mercado que viene
La nueva empresa, identificada como NewCo en el expediente, operará bajo dos modelos. El primero es el de outsourcing o ATM-as-a-Service: tomará la red de cajeros de un banco y se encargará de su operación, monitoreo, mantenimiento y soporte . El banco mantiene su marca frente al usuario, pero delega toda la gestión. El segundo modelo, llamado Cash & BIN, es más ambicioso: la NewCo desplegaría su propia red independiente de cajeros, respaldada por la licencia bancaria (BIN) de una entidad financiera patrocinadora que procesaría las transacciones .
Este segundo esquema es el que podría reconfigurar el mapa de los cajeros en Colombia. La nueva sociedad instalaría máquinas propias en ubicaciones estratégicas, sin necesidad de convertirse en un banco. La entidad financiera patrocinadora pone la conexión al sistema de pagos; la NewCo pone la infraestructura y la operación .
La lógica global de la externalización
La alianza entre Prosegur y Euronet no es nueva. Ambas compañías firmaron un acuerdo de cooperación conjunto en 2021 para desarrollar soluciones de gestión de cajeros en América Latina . El modelo ya opera en Perú y República Dominicana. Colombia sería el siguiente paso de una estrategia regional.
Lo que explica este movimiento es una tendencia global. El mercado de outsourcing de cajeros automáticos crece a una tasa compuesta anual del 7,5% y se proyecta que alcance los USD 7.800 millones en 2033 . Los bancos buscan reducir costes operativos y enfocarse en su negocio principal . En economías emergentes, donde la penetración de cajeros sigue expandiéndose, el modelo de tercerización gana terreno: permite ampliar cobertura sin las inversiones de capital que requiere una red propia .
El expediente presentado ante la SIC es explícito en este punto: la propuesta busca «introducir una alternativa adicional para bancos, entidades financieras, neobancos y nuevos participantes que no tengan red propia de cajeros o que busquen ampliar cobertura sin grandes inversiones en infraestructura física» .
¿Competencia o integración vertical?
El punto sensible del análisis de la SIC es el posible efecto sobre el mercado de transporte de valores, donde Prosegur ya participa a través de su filial Prosegur Transportadora, con un 6,78% de los ingresos del sector en 2024 . El mercado está dominado por Brinks (31,42%), Transbank (29,08%) y Atlas (16,36%) .
Las intervinientes insisten en que la NewCo no prestará directamente servicios de transporte de valores ni de abastecimiento de efectivo, porque no cuenta con la licencia requerida. Esos servicios se contratarían con terceros especializados, y las entidades financieras conservarían autonomía para elegir a sus proveedores . La separación busca evitar un conflicto regulatorio y una posible vinculación obligatoria entre la gestión de cajeros y el abastecimiento de efectivo.
Pero la pregunta de fondo no es si la NewCo manejará efectivo o no. Es si la creciente tercerización de la gestión de cajeros modificará la dinámica competitiva del sector. Los potenciales competidores identificados en el expediente incluyen a los grandes bancos (Bancolombia, Davivienda, BBVA, Banco de Bogotá) y a otros operadores como Servibanca, Cash Zone y Saque y Pague . El ingreso de un actor especializado con respaldo de dos multinacionales podría acelerar la consolidación de un mercado que hoy está fragmentado entre los bancos que gestionan sus propias redes.
¿Qué cambia para el usuario?
Para el cliente final, la transformación podría ser invisible. Los cajeros seguirán en los mismos lugares, con las mismas marcas. Pero detrás, la operación cambiará de manos. La externalización puede mejorar la eficiencia y la disponibilidad de los equipos, porque un operador especializado tiene economías de escala y tecnología de monitoreo y mantenimiento que un banco aislado no puede justificar .
También puede acelerar la expansión de la red hacia zonas donde los bancos no llegan. En el modelo Cash & BIN, la entidad financiera patrocinadora habilita la conexión, pero el operador asume el riesgo de la instalación y operación. Esto podría llevar cajeros a municipios donde hoy no existen, y no necesariamente con la marca de un banco grande, sino con la de un operador independiente.
La operación está sujeta a la autorización de la SIC, y las partes aspiran a recibirla en el segundo semestre de 2026 . Pero la tendencia es clara: el cajero automático, el emblema físico de la banca tradicional, se está convirtiendo en un servicio que los bancos ya no quieren operar. En Colombia, ese cambio apenas comienza.

