

Mientras la inflación sigue mordiendo el valor del peso y los inversores buscan refugio en el dólar, una nueva tendencia empieza a tomar fuerza: las cuentas remuneradas en USD. No se trata de las viejas cuentas de ahorro bancarias, sino de productos híbridos que combinan inversión, liquidez y tecnología. En ese ecosistema, Dividenz Account, desarrollada por la plataforma de inversiones inmobiliarias Dividenz, está marcando el paso.
Una cuenta en EE. UU., abierta desde cualquier parte
La propuesta es simple, pero poderosa. Desde América Latina, cualquier persona mayor de edad y con pasaporte vigente puede abrir una cuenta en Estados Unidos, de forma 100% digital, y comenzar a invertir en productos respaldados por activos inmobiliarios reales: edificios multifamiliares, parques industriales o centros comerciales ya construidos y en operación.
Los fondos líquidos de los usuarios se mantienen en cuentas de custodia FBO en Chase Bank N.A., el mayor banco de EE. UU., lo que garantiza una infraestructura sólida y regulada dentro del sistema financiero estadounidense. En otras palabras, el dinero no “viaja al aire”: permanece dentro del paraguas bancario más grande del mundo.
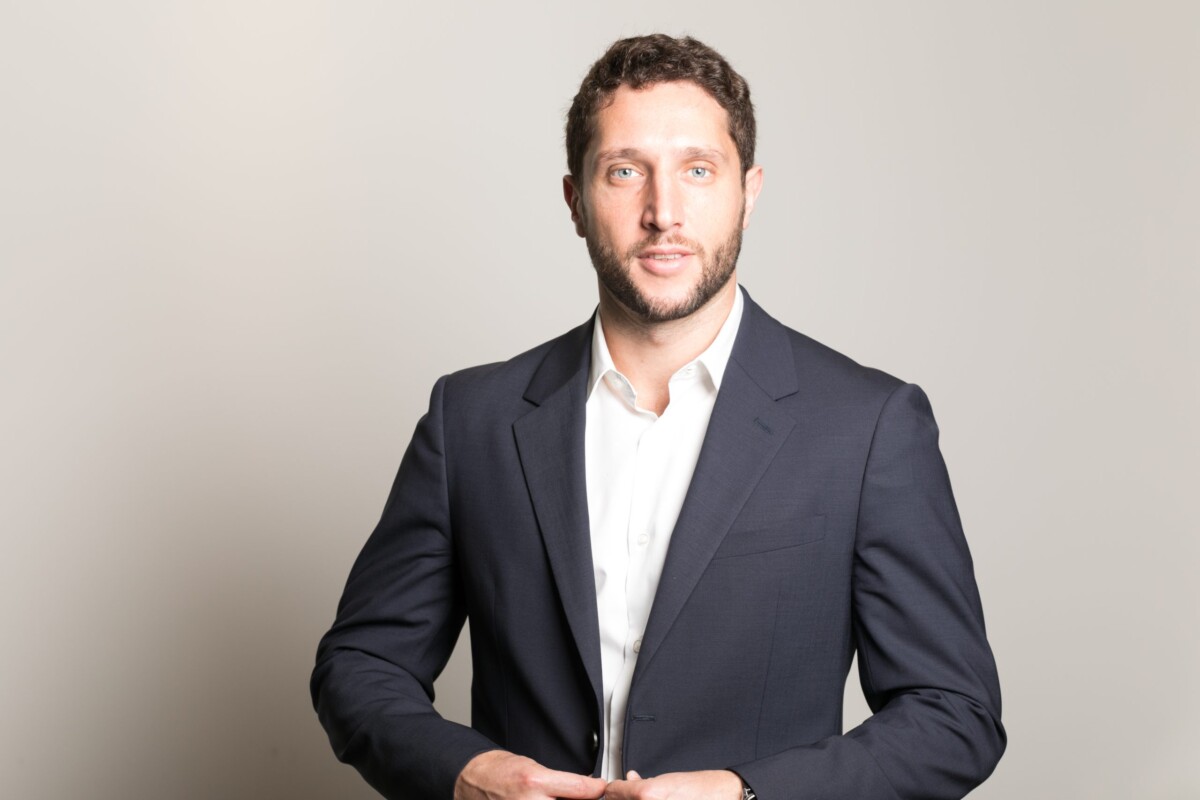
“Queremos que Dividenz Account sea su aliada: una cuenta remunerada en dólares que les permita invertir, comprar y acceder a beneficios exclusivos, con la seguridad de tener sus fondos resguardados en EE. UU.”, explica Iván Chomer, CEO de Dividenz.
Cómo funciona la cuenta remunerada en USD
La estrella de la propuesta es su cuenta remunerada, que ofrece rendimientos diarios sobre el saldo disponible. Dependiendo del tipo de cuenta —White o Black—, la tasa anual puede llegar hasta 7% APY, una cifra que contrasta con el promedio de 0,45% que ofrecen los bancos tradicionales estadounidenses, según datos de la Federal Deposit Insurance Corporation (FDIC).
El rendimiento se calcula automáticamente cada día y se acredita de forma continua, aprovechando el efecto del interés compuesto. No hay plazos fijos ni bloqueos: los usuarios pueden usar su dinero para invertir, retirar o comprar en cualquier momento.
En un contexto donde el mercado global de cuentas de ahorro digitales crece a tasas superiores al 12% anual, según Allied Market Research, el diferencial de Dividenz no está solo en la tasa, sino en su respaldo: activos inmobiliarios tangibles en los principales mercados de EE. UU.
“Con la cuenta remunerada incorporamos un nuevo beneficio que responde a una necesidad central: generar rendimientos en USD sin resignar liquidez”, señala Chomer. “Es un paso más en nuestra visión de ofrecer una solución 360° que combine crecimiento patrimonial, flexibilidad y eficiencia”.
Cashback y Mastercard: invertir mientras gastas
Pero Dividenz no se queda en la inversión pasiva. La Dividenz Card, una tarjeta Mastercard en dólares, permite operar globalmente y recibir cashback de hasta 4% en compras. Es decir, cada gasto puede convertirse en un mini ingreso.
El beneficio varía según el tipo de cuenta —3% para White y 4% para Black— y puede alcanzar hasta USD 1.200 anuales en reintegros. La tarjeta está disponible en versión digital al activarla y también en formato físico, con niveles Platinum o World Elite, que incluyen acceso a más de 1.500 salas VIP de aeropuertos alrededor del mundo.
Una diferencia clave frente a fintechs como Revolut o Wise es que Dividenz integra la inversión inmobiliaria real dentro del mismo ecosistema financiero. No solo se gasta y ahorra: se capitaliza un activo que genera flujo constante en dólares.
“Dividenz Card les da a nuestros clientes la posibilidad de usar su dinero en dólares de manera inmediata, sin fricciones ni restricciones. Es una herramienta que combina comodidad, acceso global y todos los beneficios de Mastercard”, subraya el CEO.
Un nuevo tipo de cuenta para tiempos inciertos
El auge de productos como Dividenz Account responde a una tendencia más amplia: la búsqueda de instrumentos dolarizados que combinen rendimiento y liquidez. Según Statista Market Insights, los flujos de inversión transfronteriza desde América Latina hacia EE. UU. superaron los USD 45.000 millones en 2024, impulsados por el apetito de los inversionistas por activos más estables.
El modelo de Dividenz se inscribe en esta ola, pero con un matiz: la democratización del acceso. Antes, invertir en real estate estadounidense requería estructuras legales complejas y capitales mínimos altos; ahora, basta con una cuenta digital y un saldo inicial accesible.
En cierto modo, la Dividenz Account funciona como un puente entre dos mundos: el del ahorro tradicional y el de la inversión institucional. Una especie de “billetera inteligente” que no duerme, haciendo que el dinero trabaje todos los días.
Mirando hacia adelante
En tiempos donde la confianza y la rentabilidad rara vez van de la mano, propuestas como esta abren una pregunta más profunda: ¿estamos ante el futuro de la banca o ante una nueva forma de invertir?
Si el dinero del siglo XX descansaba en el banco, el del siglo XXI parece moverse entre apps y activos que nunca se detienen. Tal vez, como sugiere la historia de Dividenz, el verdadero valor ya no esté solo en tener dólares, sino en hacer que los dólares trabajen por nosotros —día a día, sin fronteras.

